Markbiz, Jakarta, 1 September 2026 | Masih ingat kasus seorang perempuan lanjut usia yang ingin membeli roti di sebuah gerai, tetapi tidak dapat bertransaksi karena toko tersebut hanya menerima pembayaran non-tunai?
Peristiwa itu sempat memicu perdebatan di media sosial. Sebagian menganggap konsumen harus mengikuti perkembangan teknologi. Namun, sebagian lainnya mempertanyakan satu hal yang lebih mendasar: apakah masyarakat benar-benar siap jika uang tunai suatu hari tidak lagi diterima?
Pertanyaan tersebut semakin relevan ketika kehidupan sehari-hari bergerak semakin cepat menuju masyarakat cashless.
Setiap bulan, misalnya, sebagian besar pekerja menerima gaji melalui transfer bank. Tidak ada lagi amplop berisi lembaran uang kertas. Setelah masuk ke rekening, uang itu kembali berpindah dalam bentuk angka.
Sebagiannya digunakan untuk membayar tagihan. Sebagian lagi masuk ke instrumen investasi. Sisanya mungkin digunakan untuk membeli kopi, makanan, transportasi, atau berbagai kebutuhan sehari-hari melalui aplikasi dan e-wallet.
Tidak ada uang yang berpindah tangan. Yang berpindah hanyalah data dan deretan angka.
Kemudahan tersebut membuat pemerintah, bank, perusahaan teknologi, hingga pelaku bisnis terus mendorong penggunaan pembayaran digital. Namun, di balik kepraktisannya, muncul pertanyaan yang lebih besar: apa yang sebenarnya terjadi jika suatu hari seluruh masyarakat benar-benar hidup tanpa uang tunai?
Biaya Produksi dan Distrubusi Uang Tunai Mahal
Dalam pemaparannya di kanal YouTubeThe Economist, Finance Correspondent Matthieu Favas menggambarkan masa depan ketika uang tunai hanya dapat ditemukan di tempat-tempat tertentu. Selebihnya, uang berubah menjadi data elektronik yang berpindah melalui kartu, telepon pintar, dan berbagai perangkat digital.
Ada alasan ekonomi yang cukup kuat di balik perubahan tersebut. Uang tunai membutuhkan proses yang panjang dan mahal. Uang logam harus dicetak.
“Uang kertas harus diproduksi. Setelah itu, uang harus didistribusikan, diangkut dengan kendaraan, disimpan dalam sistem keamanan, serta dihitung dan disortir oleh bank maupun pelaku usaha,” tutur Matthieu.
Menurut paparan Favas, pengoperasian sistem berbasis uang tunai bahkan dapat menghabiskan biaya sekitar 0,5% dari produk domestik bruto suatu negara setiap tahun.
Dari perspektif bisnis, sistem pembayaran digital tentu terlihat jauh lebih efisien. Tidak perlu menghitung uang kembalian. Risiko uang palsu dapat ditekan. Proses pembayaran menjadi lebih cepat. Biaya pengelolaan uang fisik pun dapat dikurangi.
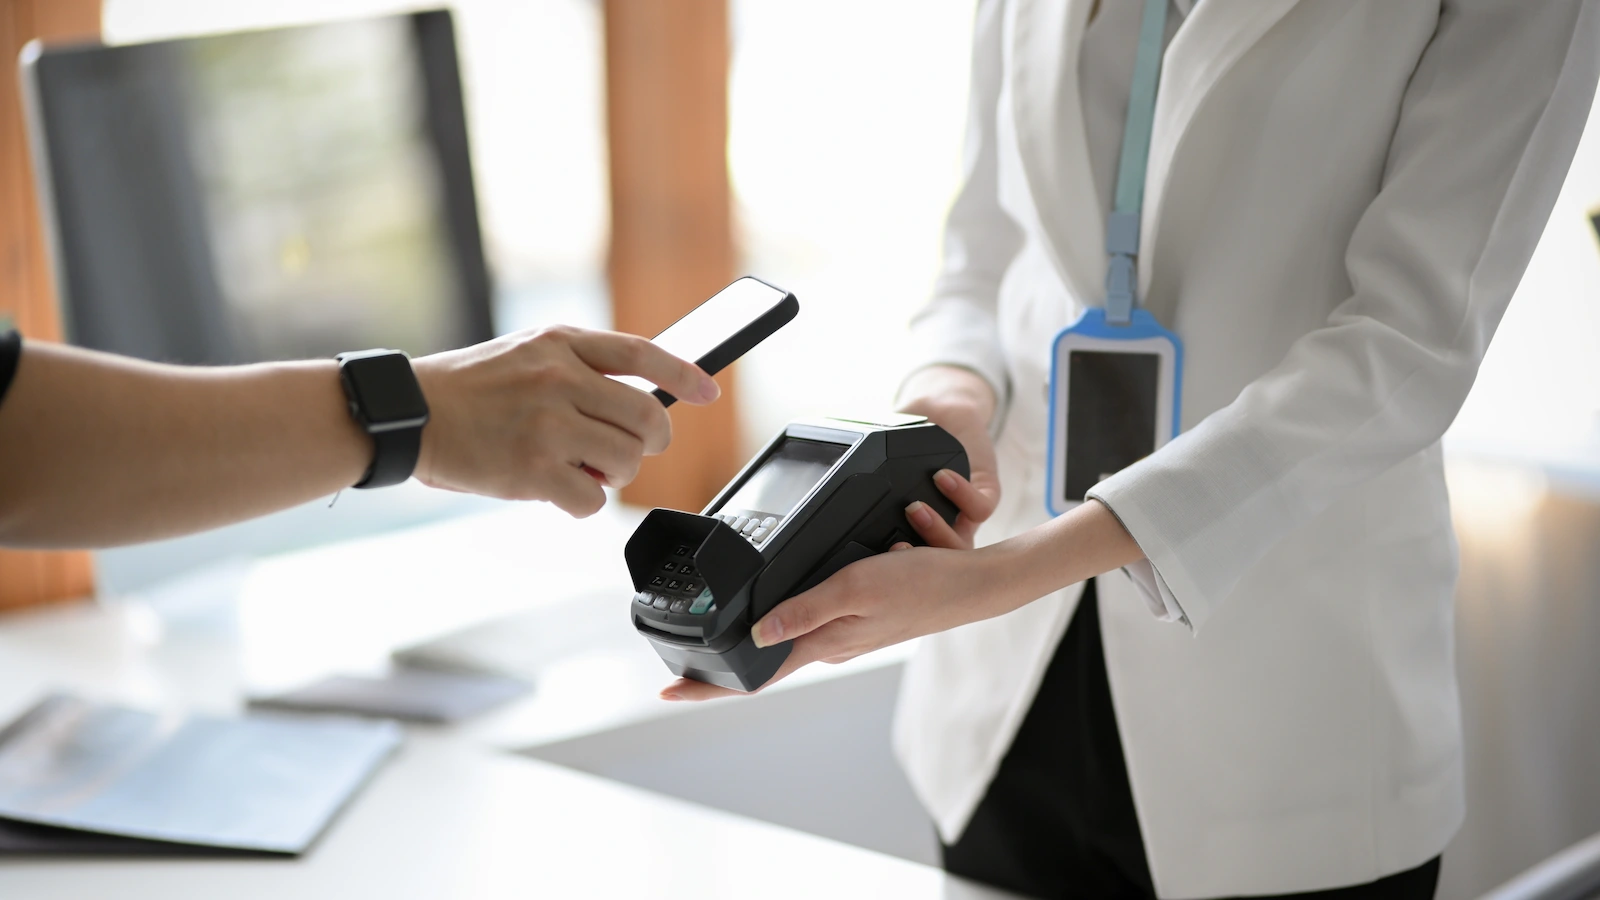
Bagi konsumen, manfaatnya bahkan lebih terasa dalam aktivitas sehari-hari. Pembayaran cukup dilakukan dalam hitungan detik. Tidak perlu membawa banyak uang. Bahkan, seseorang dapat bertransaksi tanpa harus mengeluarkan dompet.
“Generasi muda, khususnya, tumbuh dalam lingkungan yang semakin terbiasa dengan pengalaman transaksi yang cepat, sederhana, dan instan,” tandasnya.
Cashless, dengan demikian, bukan lagi sekadar pilihan metode pembayaran. Ia perlahan menjadi ekspektasi baru konsumen.
Setiap Transaksi Meninggalkan Jejak
Namun, kemudahan selalu memiliki konsekuensi. Jika uang tunai memberikan ruang transaksi yang relatif anonim, pembayaran digital justru menciptakan jejak. Hampir setiap transaksi dapat dicatat, disimpan, dianalisis, dan berpotensi digunakan untuk berbagai kepentingan.
Dari sisi pemerintah, kondisi ini tentu memiliki manfaat. Transaksi yang terdokumentasi dapat membantu mengurangi penghindaran pajak, meningkatkan transparansi, serta mempermudah pelacakan aktivitas keuangan yang mencurigakan.
Namun, muncul persoalan lain yang tidak kalah penting: siapa yang menguasai data tersebut? Jejak transaksi dapat memberikan gambaran yang sangat detail mengenai kehidupan seseorang.
“Apa yang dibeli. Di mana seseorang berbelanja. Kapan transaksi dilakukan. Seberapa sering seseorang membeli suatu produk”.
Bahkan, dalam konteks tertentu, pola konsumsi dapat digunakan untuk membangun profil mengenai preferensi dan perilaku seseorang.
“Inilah salah satu risiko terbesar dari masyarakat tanpa uang tunai: hilangnya privasi secara perlahan tanpa benar-benar disadari,” kata Favas.
Favas dalam paparannya mengingatkan bahwa risiko tersebut tidak hanya berkaitan dengan pemerintahan yang otoriter. Bahkan di negara demokratis sekalipun, data dalam jumlah besar dapat menjadi persoalan jika perlindungan privasi masyarakat tidak cukup kuat.
Perusahaan swasta juga memiliki kepentingan besar terhadap data transaksi. Bagi industri tertentu, memahami bagaimana konsumen membelanjakan uang adalah informasi yang sangat berharga. Data tersebut dapat digunakan untuk memetakan perilaku, menawarkan produk secara lebih personal, hingga membangun strategi pemasaran yang semakin presisi.
Masalahnya muncul ketika konsumen kehilangan kendali atas bagaimana data tersebut dikumpulkan dan digunakan. Dalam masyarakat cashless, uang tidak hanya menjadi alat pembayaran. Uang juga menjadi sumber data.
Bank Tidak Lagi Hanya Dirampok dengan Senjata
Risiko lain yang semakin besar adalah keamanan siber. Dalam sistem berbasis uang tunai, perampokan bank memiliki bentuk yang relatif mudah dibayangkan. Pelaku datang ke lokasi, mengambil uang, kemudian melarikan diri.
Risikonya nyata dan bentuk ancamannya relatif jelas. Di dunia digital, ancamannya berbeda. Serangan dapat datang dari mana saja. “Pelakunya tidak perlu berada di negara yang sama. Bahkan, satu orang dapat menyerang sistem yang menyimpan data dan aset jutaan orang,” ujar Favas.
Kasus kebocoran data Capital One pada 2019 menjadi salah satu gambaran mengenai besarnya risiko tersebut. Data pribadi lebih dari 100 juta individu terdampak dalam insiden keamanan siber tersebut.
“Persoalannya, serangan digital memiliki karakter yang jauh lebih sulit diprediksi. Seorang peretas hanya membutuhkan satu celah untuk berhasil. Sebaliknya, institusi keuangan dan perusahaan teknologi harus mampu menutup seluruh kemungkinan celah yang dapat dimanfaatkan,” ungkap Favas.
Inilah yang membuat keamanan siber menjadi salah satu fondasi utama masyarakat tanpa uang tunai. Semakin besar ketergantungan masyarakat terhadap sistem digital, semakin besar pula dampak jika sistem tersebut mengalami gangguan.
Bayangkan jika sistem pembayaran nasional mengalami serangan atau gangguan dalam beberapa jam saja. Masyarakat mungkin masih memiliki saldo miliaran rupiah di rekening. Namun, tanpa akses terhadap sistem, uang tersebut praktis tidak dapat digunakan.
Di sinilah paradoks cashless muncul. Uang menjadi semakin mudah digunakan ketika sistem berjalan normal, tetapi dapat menjadi tidak berguna ketika infrastruktur digital berhenti.
Dunia Bergerak ke Arah Cashless
Perubahan menuju pembayaran digital sebenarnya telah berlangsung cukup lama. Swedia menjadi salah satu contoh negara yang bergerak cepat menuju pengurangan penggunaan uang tunai. Di China, perkembangan pembayaran digital juga berlangsung sangat pesat seiring meningkatnya penggunaan teknologi dan telepon pintar.
Perubahan tersebut menunjukkan bahwa masyarakat memang semakin nyaman dengan transaksi elektronik.
Namun, pertanyaan pentingnya bukan lagi apakah masyarakat akan menjadi cashless. Pertanyaan yang lebih relevan adalah: seberapa cepat perubahan itu seharusnya terjadi?
Karena tidak semua orang berada pada titik kesiapan yang sama. Bagi generasi yang terbiasa menggunakan telepon pintar, aplikasi pembayaran mungkin terasa sederhana. Namun, bagi sebagian kelompok lanjut usia, teknologi baru dapat menjadi hambatan.
Bagi masyarakat di daerah dengan akses internet terbatas, pembayaran digital juga tidak selalu menjadi solusi yang praktis. Begitu pula bagi kelompok masyarakat yang tidak memiliki rekening bank, telepon pintar, atau identitas yang memadai untuk masuk ke dalam sistem keuangan formal. Mereka berisiko menjadi kelompok yang tertinggal ketika transaksi tunai semakin dibatasi.
Kasus perempuan lanjut usia yang tidak dapat membeli roti karena tidak memiliki akses pembayaran digital, dengan demikian, bukan hanya persoalan kecil mengenai satu transaksi. Kasus tersebut dapat menjadi gambaran mengenai persoalan yang lebih besar.
Kelompok Rentan Kehilangan Akses
Kelompok masyarakat yang paling terdampak oleh hilangnya uang tunai bukanlah mereka yang memiliki banyak pilihan. Justru mereka yang selama ini memiliki akses paling terbatas terhadap teknologi.
Orang lanjut usia mungkin mengalami kesulitan menggunakan aplikasi keuangan. Masyarakat di wilayah terpencil dapat menghadapi persoalan koneksi internet. Sementara kelompok masyarakat marjinal menghadapi persoalan yang lebih mendasar: bagaimana menerima dan menggunakan uang jika seluruh transaksi membutuhkan perangkat digital?
“Uang tunai selama ini memiliki satu keunggulan yang sangat sederhana. Siapa pun dapat menerimanya. Tidak membutuhkan telepon pintar. Tidak membutuhkan baterai. Tidak membutuhkan koneksi internet.Tidak membutuhkan akun,” ujar Favas.
Siapa yang Mengendalikan Uang di Masa Depan?
Perubahan menuju masyarakat tanpa uang tunai juga memunculkan pertanyaan yang lebih mendasar mengenai masa depan sistem moneter.
Selama ini, bank sentral memiliki peran sentral dalam mengatur jumlah uang yang beredar dan menjaga stabilitas moneter. Namun, perkembangan teknologi membuat lanskap tersebut semakin kompleks.
Munculnya mata uang digital, aset kripto, stablecoin, hingga berbagai sistem pembayaran privat menunjukkan bahwa uang tidak lagi hanya berkaitan dengan uang kertas yang dicetak oleh negara.
Ketika perusahaan teknologi mulai mengembangkan instrumen pembayaran sendiri, bank sentral menghadapi tantangan baru. Bagaimana menjaga kendali atas sistem moneter ketika semakin banyak bentuk nilai dan alat pembayaran beredar di luar sistem uang tradisional?
Kekhawatiran semacam inilah yang mendorong banyak bank sentral di berbagai negara mulai mempelajari dan mengembangkan konsep central bank digital currency atau CBDC.
“Masa depan uang tampaknya tidak hanya akan ditentukan oleh bank. Perusahaan teknologi juga berpotensi memainkan peran yang semakin besar,” tandas Favas.
Cashless Bukan Sekadar Soal Teknologi
Masyarakat tanpa uang tunai mungkin memang sulit dihindari. Efisiensi bisnis, perubahan perilaku konsumen, pertumbuhan ekonomi digital, dan perkembangan teknologi akan terus mendorong pergeseran tersebut.
Namun, pertanyaannya bukan apakah uang tunai harus segera dihilangkan. Yang lebih penting adalah memastikan bahwa perubahan tersebut berlangsung dengan kecepatan yang dapat diikuti semua orang.
Cashless memang menawarkan masa depan yang lebih praktis. Tetapi masyarakat tidak boleh mengorbankan akses, privasi, dan keamanan hanya demi kecepatan transaksi.
Teknologi seharusnya memperluas akses terhadap ekonomi, bukan justru menciptakan kelompok baru yang terpinggirkan. Karena pada akhirnya, persoalan terbesar dari masyarakat tanpa uang tunai bukanlah hilangnya lembaran uang dari dompet. Melainkan kemungkinan hilangnya kemampuan sebagian orang untuk tetap berpartisipasi dalam roda ekonomi.